Franchise appliquée après un sinistre Volvo
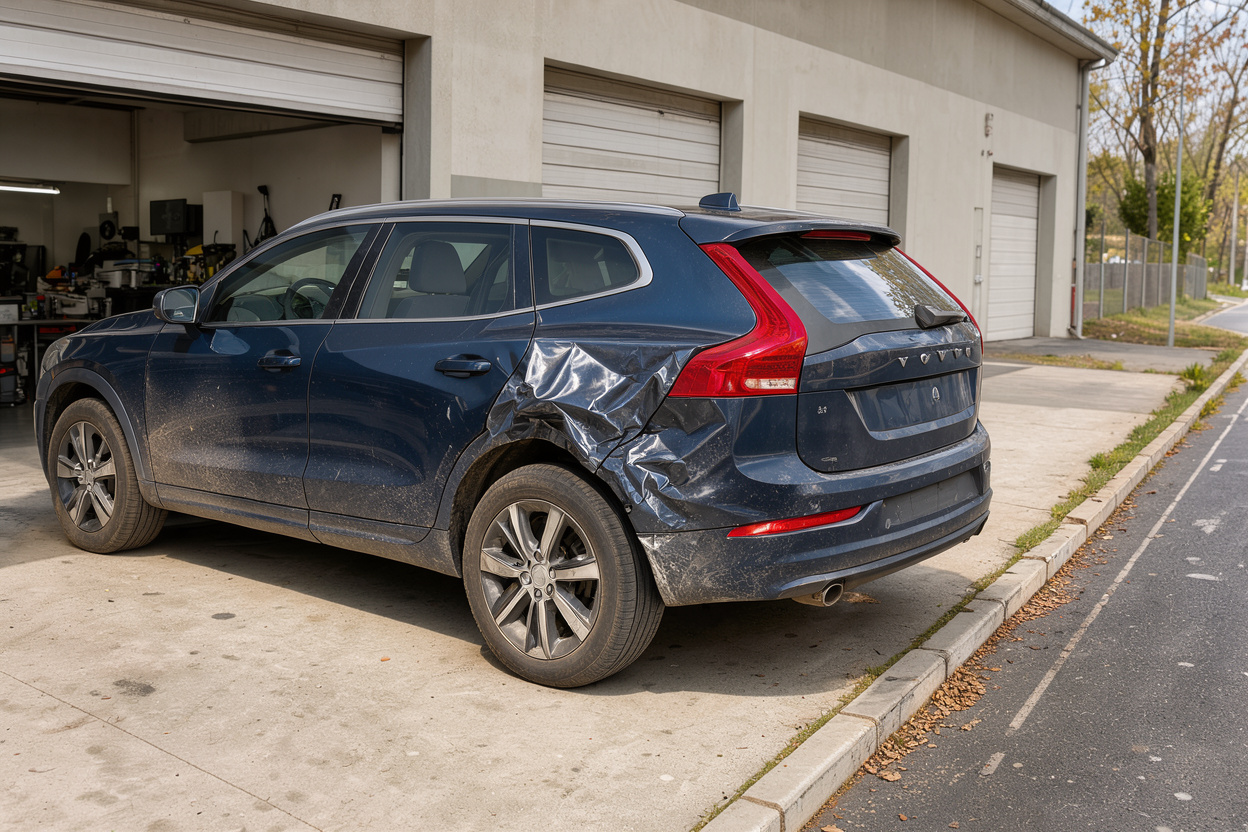
Après un accrochage, un vol ou un impact sur le pare-brise, l’indemnité versée par l’assureur n’est presque jamais égale au montant des dégâts. Une part reste à votre charge : la franchise. Son montant dépend du contrat, de la garantie mise en jeu et de la façon dont elle est calculée. Sur une Volvo, équipée de caméras et de capteurs d’aide à la conduite, l’écart peut être sensible, surtout pour les vitrages.
À retenir
– La franchise est la somme laissée à votre charge après un sinistre garanti ; elle figure dans les conditions particulières de votre contrat.
– Elle peut être absolue, relative, proportionnelle ou majorée : le reste à payer n’est pas le même dans chaque cas.
– Elle se négocie à la souscription : une franchise plus élevée fait en général baisser la cotisation, mais augmente le risque de dépense.
– Un pare-brise à caméra coûte plus cher à remplacer et impose un recalibrage, ce qui pèse sur la franchise et sur le reste à charge.
Ce que recouvre la franchise après un sinistre
La franchise est la part d’un dommage que l’assuré supporte lui-même, sans intervention de l’assureur. Elle est prévue au contrat, garantie par garantie : le montant applicable à un vol peut différer de celui d’un dommage collision ou d’un bris de glace.
Le Code des assurances pose le cadre général : l’assureur répond des dommages accidentels, sauf exclusions formelles et limitées inscrites au contrat. La franchise n’est pas une exclusion de garantie, mais une modalité de l’indemnisation : le sinistre est bien couvert, seule une partie du coût est laissée à l’assuré.
Selon la garantie, la franchise peut ne pas s’appliquer du tout. C’est le cas quand un tiers identifié est responsable et que son assureur indemnise, ou quand le contrat prévoit une option sans franchise, en général contre une cotisation plus élevée. Pour connaître le régime exact de votre véhicule, reprenez les conditions particulières, puis consultez notre guide pour déclarer un sinistre pour sa Volvo.
Une garantie au tiers ne prévoit pas de franchise sur les dommages subis par votre propre voiture, puisqu’elle ne les couvre pas. Si vous hésitez entre formules, la page sur ce que couvre l’assurance Volvo au tiers détaille ces limites.
Franchise absolue, relative, proportionnelle, majorée
Quatre mécanismes coexistent sur le marché. Les deux premiers sont les plus cités, les deux autres correspondent à des clauses spécifiques.
La franchise absolue est une somme obligatoirement déduite de l’indemnité à chaque sinistre. Si elle est de 100 euros et que les réparations coûtent 700 euros, l’assureur verse 600 euros. Si les réparations coûtent moins de 100 euros, rien n’est versé.
La franchise relative est un seuil : lorsque le coût des réparations dépasse son montant, l’indemnisation est totale, sans déduction. En dessous du seuil, l’assuré supporte l’intégralité de la dépense. Elle est donc plus favorable pour les gros sinistres et moins pour les petits. Cette distinction entre franchise absolue et relative est reprise par les spécialistes du vitrage, notamment Mondial Pare-Brise.
La franchise proportionnelle est un pourcentage du coût des réparations, parfois encadré par un minimum et un plafond. Le même site cite l’exemple d’un contrat où 15 % des réparations restent à la charge de l’assuré dans la limite de 400 euros.
La franchise majorée est une franchise augmentée par une clause particulière du contrat. Selon les assureurs, elle peut viser un profil de conducteur, une circonstance précise ou une garantie déterminée. Elle n’a pas de définition légale unique : seule la lecture de votre contrat dit dans quels cas elle s’applique et de combien. Elle concerne souvent les profils jugés plus risqués, comme les conducteurs novices dont nous parlons dans l’assurance Volvo pour jeune conducteur.
Le mode de calcul, plus que le montant affiché, détermine ce que vous paierez réellement. Deux contrats à 150 euros ne se comportent pas de la même façon, l’un étant absolu et l’autre relatif.
Calculer le reste à charge
Le calcul se fait en trois temps : évaluer le coût des dommages, appliquer la franchise prévue, puis déduire éventuellement la vétusté ou un plafond de garantie. Voici des cas simples, fondés sur les exemples publiés par Misterglass pour un remplacement de pare-brise.
- Franchise fixe de 90 euros sur un remplacement facturé 950 euros : 90 euros à payer, l’assureur prend en charge le reste.
- Franchise proportionnelle de 10 % avec un minimum de 80 euros sur 1 050 euros de travaux : 105 euros à payer, car 10 % dépassent le minimum.
- Réparation d’impact par injection de résine : elle est indiquée sans franchise dans ce guide, alors que le remplacement déclenche la franchise.
Pour un dommage plus important, le raisonnement est identique. Sur un devis de carrosserie de 2 400 euros avec une franchise absolue de 300 euros, l’indemnité est de 2 100 euros. Avec une franchise relative de 300 euros, le même sinistre est remboursé en totalité, puisque le seuil est dépassé. Ce dernier exemple est un calcul illustratif, et non un tarif observé.
Une précision utile : la franchise s’ajoute aux autres effets d’un sinistre. Si votre responsabilité est engagée, la cotisation suivante peut évoluer par le jeu du bonus-malus. Comparez donc le coût de la franchise avec celui d’une déclaration avant de décider. Le délai reste toutefois impératif : voyez le délai de déclaration d’un sinistre auto Volvo.
Négocier sa franchise à la souscription
La franchise est l’un des rares leviers réellement ajustables avant la signature. Trois pistes sont raisonnables.
Arbitrer entre cotisation et franchise. Une franchise plus haute réduit en général la prime, à condition d’avoir la trésorerie pour l’assumer. Une franchise basse rassure, mais elle est payée chaque année par une cotisation plus élevée.
Demander le mode de calcul, pas seulement le montant. Interrogez le conseiller sur le caractère absolu ou relatif, sur l’existence d’un minimum et d’un plafond, et sur les cas de majoration. Faites-vous confirmer la réponse par écrit dans les conditions particulières.
Comparer garantie par garantie. Un contrat peut afficher une franchise modeste sur le vol et une franchise plus lourde sur les dommages collision, ou l’inverse. Les formules tous risques et intermédiaires ne se ressemblent pas sur ce point, et la FAQ du site rappelle les questions à poser.
Pour une Volvo récente et coûteuse à réparer, un modèle comme le XC60 mérite d’examiner les franchises sur les vitrages et sur les dommages accidentels avant de retenir une formule. Notre page meilleure assurance propose une méthode de comparaison, sans préférence pour un assureur.
Bris de glace : le pare-brise à capteurs d’une Volvo
Le bris de glace est la garantie où la franchise est la plus visible, parce que les sinistres sont fréquents et les montants moyens. Selon Mon Gustave, la franchise bris de glace se situe en général entre 50 et 150 euros, et peut aller au-delà selon le niveau de couverture. Cette garantie est le plus souvent absente d’une formule au tiers simple, sauf ajout en option.
Le coût du vitrage lui-même change beaucoup avec l’équipement. Le même site indique un pare-brise standard entre 300 et 500 euros, contre 500 à 1 000 euros ou plus lorsqu’il intègre caméras et capteurs, calibrage compris.
Sur une Volvo, cette différence s’explique par les aides à la conduite. Un concessionnaire de la marque explique que les caméras placées derrière le pare-brise, près du rétroviseur, doivent être recalibrées après un remplacement, faute de quoi le freinage d’urgence ou l’alerte de franchissement de ligne peuvent mal fonctionner. Le principe vaut aussi en France, mais la procédure exacte figure dans la documentation propre à chaque modèle.
Trois conséquences pratiques pour votre franchise :
- une franchise proportionnelle coûte plus cher sur un vitrage à capteurs, puisque son assiette est plus élevée ;
- une franchise absolue fixe pèse moins en proportion, ce qui la rend intéressante sur ce type de véhicule ;
- le recalibrage doit figurer sur le devis : vérifiez auprès de l’assureur s’il est inclus dans la prise en charge, et ce qui reste à votre charge.
Autre point favorable : la réparation d’un simple impact, quand elle est possible, est présentée sans franchise dans plusieurs contrats. Agissez vite, car un impact non traité peut se transformer en fissure et imposer un remplacement.
Bien lire son contrat avant de déclarer
Avant de déclarer un sinistre, quatre vérifications évitent les mauvaises surprises : relever la franchise de la garantie concernée, identifier son type, repérer une éventuelle majoration et vérifier les plafonds. Pour un accident impliquant un tiers, remplissez soigneusement le constat, dont l’établissement est expliqué dans notre page sur le constat amiable après un accident avec une Volvo.
Le lexique du site donne la définition des termes les plus utilisés dans les contrats : consultez le lexique et nos guides pour aller plus loin.
Questions fréquentes
La franchise s’applique-t-elle si je ne suis pas responsable ?
Pas systématiquement. Si un tiers identifié est responsable et que son assureur indemnise, la franchise de votre propre contrat n’a en principe pas à jouer. Si vous êtes indemnisé par votre propre assureur, par exemple en tous risques, la franchise prévue s’applique, sauf option contraire.
Peut-on supprimer la franchise bris de glace ?
Certains contrats proposent une garantie sans franchise, généralement en échange d’une cotisation plus élevée, comme le rappelle Mondial Pare-Brise. Comparez le surcoût annuel avec la fréquence réelle de vos sinistres vitrage.
Le recalibrage du pare-brise d’une Volvo est-il pris en charge ?
Cela dépend du contrat : il est parfois compris dans le remplacement, parfois soumis à conditions. Demandez au conseiller ce que couvre la garantie bris de glace pour les vitrages à capteurs et faites indiquer le calibrage sur le devis avant l’intervention.
En résumé
La franchise est la part de dommage que vous supportez après un sinistre garanti. Sa nature (absolue, relative, proportionnelle ou majorée) compte autant que son montant, car elle décide du reste à payer, notamment sur les gros sinistres. Elle se négocie à la souscription en arbitrant entre cotisation et risque, avec une lecture attentive des conditions particulières. Sur une Volvo, le pare-brise à caméra et capteurs renchérit le remplacement et impose un recalibrage : vérifiez avant de choisir votre formule comment ils sont couverts.