Déclarer un sinistre pour sa Volvo
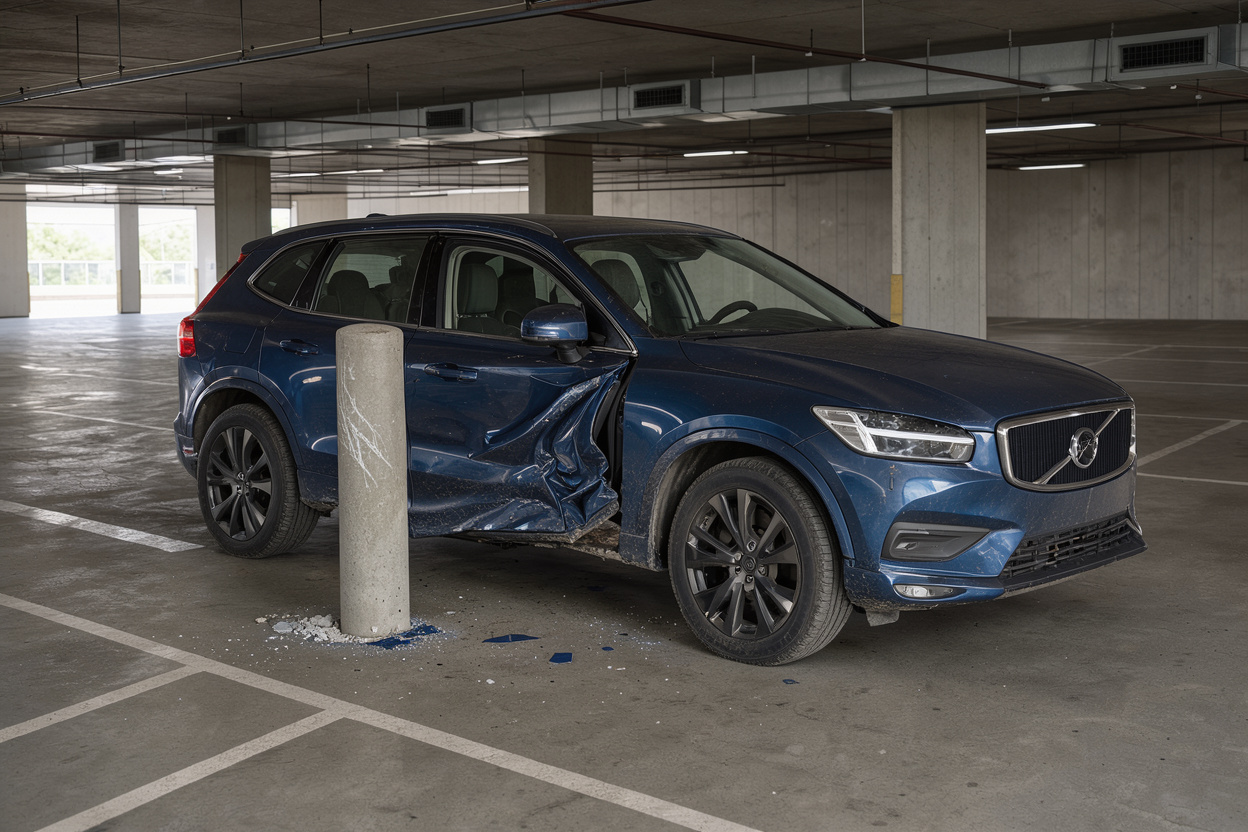
Pour déclarer un sinistre concernant sa Volvo, il faut prévenir son assureur par le moyen qu’il propose (application, espace client, téléphone, courriel, courrier ou agence), dans le délai prévu par le contrat. La loi impose que ce délai ne soit jamais inférieur à cinq jours ouvrés, et à deux jours ouvrés en cas de vol. En cas d’accident avec un tiers, le constat amiable, papier ou numérique, sert de base à la déclaration. La marque du véhicule ne change pas ces règles : elles s’appliquent à tout véhicule assuré, qu’il s’agisse d’un SUV, d’un break, d’une berline ou d’un modèle électrique.
À retenir
– Le contrat fixe le délai de déclaration, mais celui-ci ne peut pas être inférieur à cinq jours ouvrés (deux jours ouvrés pour un vol), selon l’article L113-2 du Code des assurances.
– Après un accident, le constat amiable est rempli et signé sur place si possible, puis envoyé rapidement à l’assureur : il tient lieu de déclaration.
– L’assureur doit rappeler à l’assuré, dès le premier contact, qu’il peut choisir librement son réparateur pour un dommage couvert.
– Les garanties réellement mobilisables (dommages, vol, bris de glace, assistance) dépendent de la formule souscrite : le contrat reste la référence.
– En cas de désaccord persistant avec l’assureur, une réclamation écrite puis la Médiation de l’assurance sont possibles.
Que faire immédiatement après un sinistre sur sa Volvo ?
Les premiers gestes concernent la sécurité. On met le véhicule et les passagers à l’abri, on signale l’accident avec les feux de détresse et le triangle si la situation le permet, puis on appelle les secours au moindre doute sur l’état d’une personne. Aucun équipement du véhicule ne dispense de ces réflexes : un choc apparemment léger peut laisser des blessures qui n’apparaissent que plus tard.
Ensuite, les démarches se font en trois temps.
- Sur place : rassembler les éléments qui décriront le sinistre. Photographies des véhicules, de leur position, de la chaussée et de la signalisation, coordonnées du conducteur adverse, de son assureur et d’éventuels témoins.
- Dans les jours qui suivent : déclarer le sinistre à l’assureur dans le délai contractuel, avec le constat amiable lorsqu’il y a un tiers.
- Ensuite : suivre l’expertise, choisir le réparateur et attendre l’indemnisation, selon les garanties du contrat.
Il n’existe pas de procédure propre à la marque : c’est le contrat d’assurance, et non le constructeur, qui organise la prise en charge.
Constat amiable papier ou e-constat auto : lequel utiliser ?
Le constat amiable est le document standard qui décrit les circonstances d’un accident. Selon France Assureurs, la partie constat (recto) doit être remplie et signée par les deux conducteurs, si possible sur les lieux mêmes, tandis que chacun complète ensuite sa propre déclaration. Le document est ensuite envoyé rapidement, dans les cinq jours ouvrés à compter de l’accident, à l’assureur, et il vaut déclaration de sinistre.
L’application e-constat auto, développée par les assureurs, propose la même démarche sur smartphone. D’après la page de France Assureurs consacrée à l’e-constat auto, elle convient aux accidents sans dommage corporel impliquant un ou deux véhicules. Une fois le constat signé numériquement, aucune démarche supplémentaire n’est demandée : l’assureur reçoit le document en PDF, et le conducteur reçoit une confirmation par SMS ainsi qu’un lien vers le PDF par courriel.
Le constat papier reste nécessaire dans plusieurs situations que la même page énumère : accident à l’étranger ou avec un véhicule étranger, accident corporel, ou plus de deux véhicules impliqués. Justice.fr ajoute que le constat papier sert aussi lorsque l’e-constat ne peut pas être utilisé, par exemple en cas de problème de réseau.
Pour le détail du remplissage, voir notre article sur le constat amiable après un accident impliquant sa voiture reprend chaque étape.
Quel délai pour déclarer un sinistre auto, et avec quelles pièces ?
Le principe figure à l’article L113-2 du Code des assurances. Selon le texte consulté sur Légifrance, l’assuré doit donner avis à l’assureur de tout sinistre de nature à entraîner sa garantie, dès qu’il en a eu connaissance et au plus tard dans le délai fixé par le contrat. Ce délai ne peut pas être inférieur à cinq jours ouvrés. Il est ramené à deux jours ouvrés en cas de vol. Les parties peuvent convenir de le prolonger.
Trois précisions :
- Jours ouvrés : ce sont les jours de travail, sans les samedis, dimanches ni jours fériés habituels.
- Point de départ : le délai court à partir du moment où l’assuré a eu connaissance du sinistre : c’est utile pour un dommage découvert après coup, pendant un stationnement par exemple.
- Conséquence d’un retard : lorsque le contrat prévoit une déchéance de garantie pour déclaration tardive, celle-ci ne peut être opposée à l’assuré que si l’assureur établit que le retard lui a causé un préjudice. Elle ne s’applique pas non plus lorsque le retard résulte d’un cas fortuit ou de force majeure.
Un retard n’entraîne donc pas automatiquement la perte de l’indemnisation, mais le plus sûr reste de déclarer sans attendre. Notre article sur le délai de déclaration d’un sinistre auto approfondit ces points.
Quelles pièces réunir ?
La liste varie selon le contrat et le sinistre, mais on retrouve le plus souvent les éléments suivants.
- Le numéro de contrat et l’immatriculation de la Volvo, ainsi que l’identité du conducteur au moment des faits.
- La date, l’heure et le lieu du sinistre, et un récit factuel des circonstances.
- Le constat amiable, signé par les deux parties lorsqu’il y en a un.
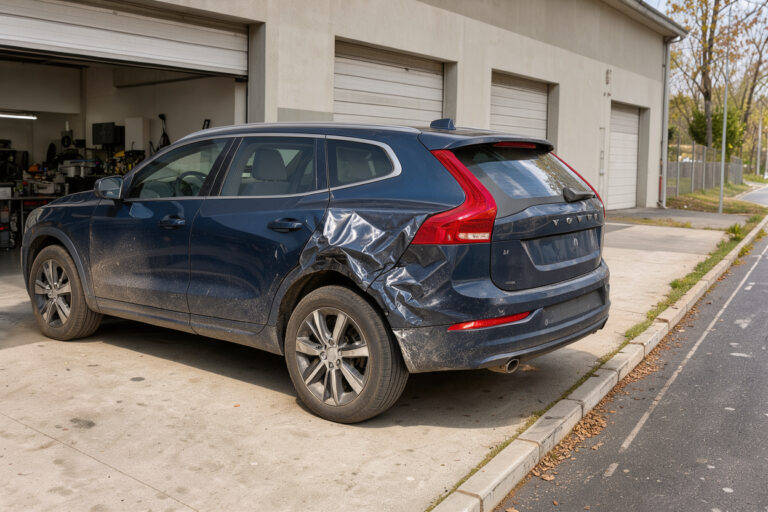
- Des photographies des dommages, du lieu et des véhicules impliqués.
- Les coordonnées des témoins, du conducteur adverse et de son assureur.
- Selon le cas, un dépôt de plainte (vol, vandalisme, délit de fuite), une facture de réparation ou un devis.
Justice.fr rappelle qu’un constat incomplet ou inexact peut conduire à une mauvaise attribution des responsabilités, avec des conséquences sur le bonus-malus : les mentions doivent correspondre à ce qui s’est réellement passé.
Que se passe-t-il après la déclaration ?
L’assureur ouvre un dossier et vérifie que les garanties souscrites couvrent l’événement, puis, si les dommages le justifient, il missionne un expert. Cette étape fait l’objet d’un article dédié : l’expertise après un accident y est détaillée.
Pour les accidents matériels entre deux véhicules, France Assureurs rappelle qu’une convention entre assureurs, dite IRSA, organise l’indemnisation directe : l’assureur indemnise son assuré selon la convention, puis se retourne contre l’assureur du responsable. Pour les dommages corporels, la convention IRCA joue un rôle comparable.
L’indemnisation dépend toutefois de la formule souscrite : une garantie responsabilité civile seule ne répare pas le véhicule de l’assuré responsable, et une garantie dommages, si elle figure au contrat, prévoit ses propres conditions, avec une éventuelle franchise.
Peut-on choisir librement son garage ?
Oui, pour un dommage couvert par le contrat. L’article L211-5-1 du Code des assurances reconnaît à l’assuré la faculté de recourir au réparateur professionnel de son choix. Selon l’arrêté du 17 juin 2016 publié sur Légifrance, l’assureur doit rappeler cette faculté à l’assuré de manière claire et objective dès le premier contact en vue de la déclaration du sinistre. Lorsque l’information est donnée oralement, elle doit être confirmée rapidement par écrit, par exemple par un courriel ou un SMS. Ce texte est entré en vigueur le 31 août 2016.
L’assureur peut proposer des réparateurs partenaires, mais l’assuré n’est pas obligé de les accepter : il peut confier sa Volvo à l’atelier de son choix dès lors que le sinistre est couvert. Le contrat précise ce qui varie, par exemple la prise en charge directe des frais.
La suite concrète des travaux, du devis à la restitution du véhicule, est décrite dans notre article sur la procédure pour réparer sa voiture après un accident.
Quels cas particuliers faut-il connaître ?
Tous les sinistres ne ressemblent pas à un accrochage classique entre deux voitures.
Vol du véhicule. Le délai légal minimal tombe à deux jours ouvrés. Un dépôt de plainte est en général demandé, et l’indemnisation dépend de la garantie vol souscrite. On prévient l’assureur sans attendre la plainte si le délai risque d’être dépassé, puis on transmet le récépissé dès qu’on l’a.
Bris de glace, grêle, incendie, inondation. Ces événements relèvent de garanties spécifiques, dont les conditions et franchises sont fixées par le contrat. La déclaration suit le même principe : avis dans le délai, photographies et justificatifs.
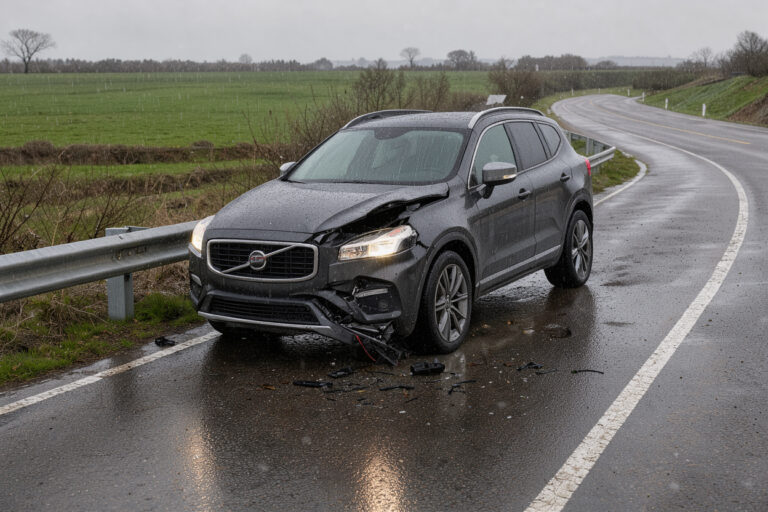
Accident sans tiers. Une sortie de route, un choc contre un mur ou un obstacle ne donne pas lieu à un constat à deux. La déclaration décrit alors seule les faits, et seule une garantie couvrant les dommages du propre véhicule permet une prise en charge.
Tiers non identifié ou délit de fuite. Justice.fr conseille de relever l’immatriculation si possible, de contacter la police ou la gendarmerie et de déposer plainte.
Conducteur adverse non assuré. Selon Justice.fr, on remplit tout de même le constat et l’on contacte le Fonds de garantie des assurances obligatoires de dommages (FGAO) dans un délai de trois ans.
Accident avec blessés. On appelle d’abord les secours. Justice.fr recommande de contacter les autorités, d’obtenir des certificats médicaux et d’informer les assureurs immédiatement. L’e-constat n’est pas adapté aux accidents corporels.
Accident à l’étranger. Le constat européen est le même document. L’e-constat n’est pas prévu pour les accidents à l’étranger, et les garanties applicables hors de France dépendent du contrat.
Que faire en cas de désaccord avec son assureur ?
Un désaccord peut porter sur la responsabilité retenue, sur l’évaluation des dommages ou sur le refus de garantie. Plusieurs voies existent, de la moins à la plus formelle.
- Le dialogue avec le gestionnaire du dossier, en demandant les motifs de la décision par écrit et en joignant ses propres pièces (photographies, devis, témoignages).
- La protection juridique, si elle figure au contrat. France Assureurs indique que, en cas de contestation du montant ou de la responsabilité, l’assuré peut s’appuyer sur cette garantie pour engager, si nécessaire, une procédure amiable ou judiciaire. Notre article sur l’assurance Volvo et protection juridique auto présente ce que cette garantie couvre en général.
- La réclamation écrite au service compétent de l’assureur.
- La Médiation de l’assurance. D’après le site de la Médiation de l’assurance, il faut avoir adressé une réclamation écrite à son assureur et lui laisser le temps de répondre avant de saisir le médiateur, qui examine ensuite la recevabilité de la demande.
Pour compléter, voyez aussi les prix et garanties de l’assurance Volvo XC40 et ce que couvre l’assurance Volvo au tiers.
Foire aux questions
Faut-il déclarer un sinistre même si les dégâts semblent mineurs ?
En cas d’accident avec un tiers, oui : le constat doit être transmis, car des dommages apparents faibles peuvent cacher des réparations plus lourdes, et le tiers peut de son côté déclarer l’accident. Pour un dommage seul, le contrat précise les conditions de prise en charge, et il faut tenir compte de la franchise éventuelle. Le fait de déclarer ou non peut aussi influer sur le bonus-malus lorsque la responsabilité est engagée ; les règles exactes se trouvent dans le contrat et dans les textes applicables.
Que faire si le constat amiable n’a pas été envoyé dans les cinq jours ?
Il faut l’envoyer sans attendre en expliquant le retard. Selon l’article L113-2, la déchéance de garantie prévue par une clause du contrat suppose que l’assureur prouve un préjudice causé par ce retard, et elle ne peut pas être opposée en cas de force majeure. Le contrat détermine le délai applicable, qui ne peut pas être inférieur à cinq jours ouvrés.
Peut-on déclarer un sinistre sans constat amiable ?
Oui, mais le constat reste précieux quand un tiers est impliqué, car il décrit les circonstances et aide à établir les responsabilités. Sans constat, la déclaration décrit les faits, appuyée par photographies et témoignages.
Qui choisit le garage pour réparer la Volvo ?
L’assuré, pour un dommage couvert par le contrat. L’assureur peut proposer des ateliers partenaires, mais doit rappeler dès le premier contact que le choix du réparateur reste libre. Les modalités de prise en charge, par exemple l’avance de frais, varient selon le contrat.
Conclusion
Déclarer un sinistre pour sa Volvo repose sur des règles simples : agir vite, décrire les faits avec exactitude et respecter le délai du contrat, qui ne peut pas être inférieur à cinq jours ouvrés (deux pour un vol). Le constat amiable, papier ou numérique, structure la démarche lorsqu’un tiers est concerné. Ensuite, l’expertise, le choix libre du réparateur et l’indemnisation suivent selon les garanties souscrites. Comme rien de tout cela ne dépend de la marque du véhicule, le contrat et ses conditions générales restent le document de référence pour savoir ce qui est pris en charge, avec quelle franchise et sous quelles conditions.