Accident responsable avec une Volvo : les conséquences sur le bonus-malus
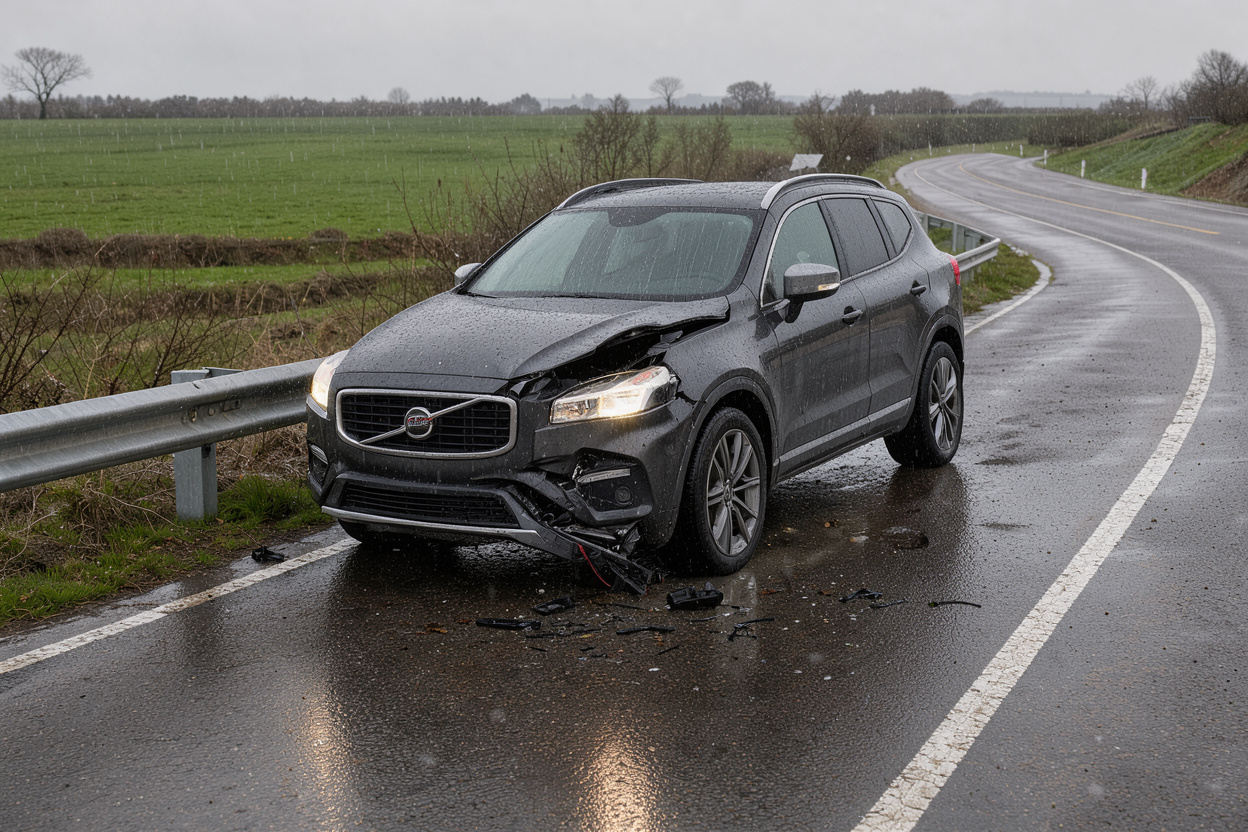
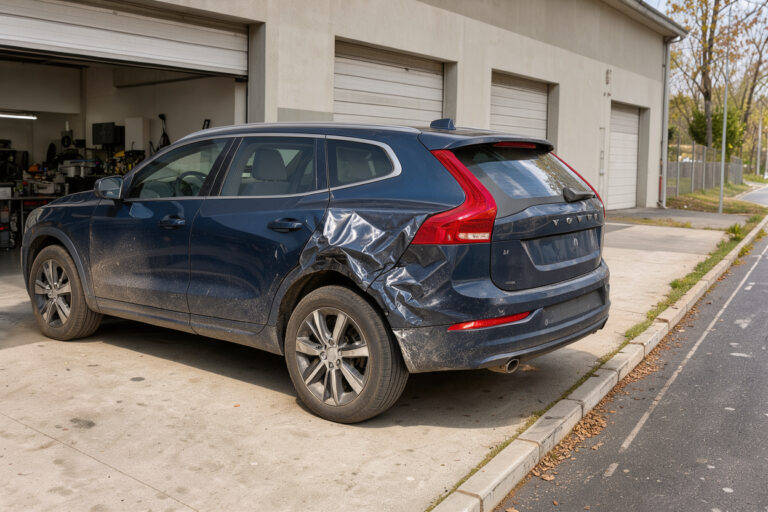
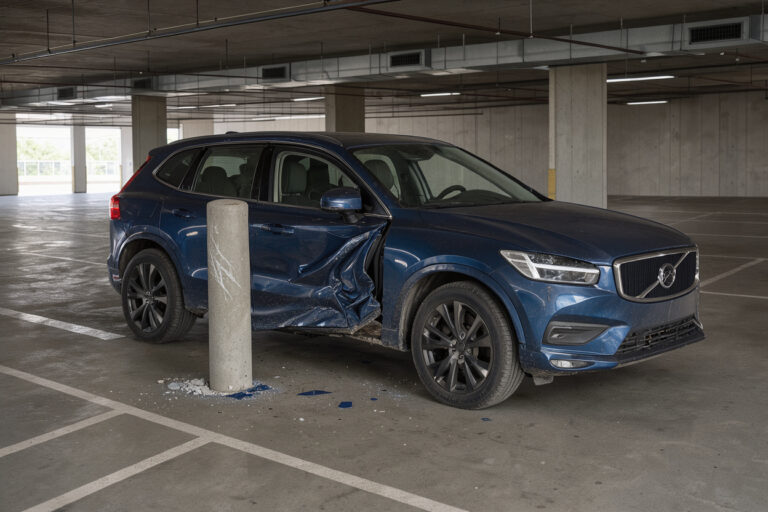
Un accrochage dont vous êtes tenu pour responsable au volant de votre Volvo a deux effets distincts sur votre budget. Le premier est immédiat : la réparation, dont le coût peut être élevé sur un véhicule doté de nombreux capteurs. Le second est différé : votre coefficient de réduction-majoration, le fameux bonus-malus, augmente à l’échéance suivante et pèse sur votre prime pendant plusieurs années. Cet article détaille le mécanisme prévu par la réglementation, la façon dont la responsabilité partielle change le calcul, le rôle de la franchise et les particularités d’une réparation sur une Volvo récente.
À retenir
– Un sinistre responsable majore votre coefficient de 25 %, soit un passage de 1,00 à 1,25.
– Une responsabilité partielle réduit cette majoration de moitié, soit 12,5 %.
– Après deux années consécutives sans sinistre, le coefficient ne peut plus dépasser 1,00.
– Le coefficient est borné entre 0,50 et 3,50, et arrondi par défaut à la deuxième décimale.
– La franchise et le coût des capteurs concernent la réparation, pas le bonus-malus.
Comment le malus est calculé après un accident responsable
Le coefficient de réduction-majoration est un multiplicateur appliqué à la prime de référence de votre assureur. Il est défini par une clause type qui figure en annexe de l’article A121-1 du Code des assurances, consultable sur Légifrance. Les compagnies doivent l’appliquer aux contrats d’assurance automobile concernés.
Le principe est simple. Chaque année sans sinistre, le coefficient est réduit de 5 %, ce qui revient à le multiplier par 0,95. À l’inverse, selon la même clause, un sinistre survenu au cours de la période annuelle d’assurance majore le coefficient de 25 %. Un conducteur qui débute à 1,00 passe donc à 1,25 après un premier accident responsable. Un second accident multiplie de nouveau ce chiffre par 1,25 : on obtient 1,5625, arrondi par défaut à 1,56.
Le texte fixe aussi des bornes. Le coefficient ne peut pas descendre sous 0,50, ce qui correspond au bonus maximal, ni dépasser 3,50, ce qui plafonne le malus. Le résultat est arrêté à la deuxième décimale et arrondi par défaut. L’Institut national de la consommation présente ces règles de façon pédagogique.
Le calcul ne dépend ni de la marque ni du modèle. Une Volvo XC60 et une citadine subissent la même majoration de 25 %. En revanche, l’effet en euros dépend de la prime de référence de votre contrat : sur un véhicule dont la prime de base est élevée, le même coefficient représente un montant plus important. Nous ne donnons pas de chiffre en euros ici, car il varie selon les assureurs. Pour l’effet du malus sur le tarif, voyez comment le malus impacte le prix d’une assurance Volvo.
Comment revenir à 1,00 après un malus
Un malus n’est pas définitif. La clause légale prévoit qu’après deux années consécutives sans sinistre, le coefficient applicable ne peut pas être supérieur à 1. Concrètement, un conducteur à 1,56 qui traverse deux échéances sans accident responsable retrouve au plus 1,00, même si la seule réduction annuelle de 5 % ne l’y aurait pas ramené.
Cette règle a une conséquence utile : elle raccourcit le retour à la normale. Sans elle, il faudrait de nombreuses années de réduction de 5 % pour effacer un coefficient élevé. Elle ne s’applique toutefois qu’aux coefficients supérieurs à 1. Elle n’annule pas un bonus déjà acquis, et un nouveau sinistre responsable pendant la période de deux ans interrompt le délai.
Le bonus est la contrepartie du malus : c’est la réduction de prime acquise par les années sans accident responsable. Pour savoir comment le préserver, consultez comment conserver son bonus avec une Volvo. Si vous êtes déjà malussé et cherchez une couverture, la page sur l’assurance Volvo malussé répond aux cas particuliers. Pour un panorama général, les guides et le lexique donnent les définitions utiles.
Sinistre partiellement responsable : la majoration réduite de moitié
Tous les accidents ne se soldent pas par une responsabilité entière. Lorsque la responsabilité du conducteur n’est que partiellement engagée, la clause type prévoit que la majoration est réduite de moitié. Le coefficient est alors multiplié par 1,125 au lieu de 1,25, soit une hausse de 12,5 %. L’INC rappelle ce mécanisme, tout comme la clause légale reprise dans les conditions générales de la MAAF.
Cette situation se rencontre quand les torts sont partagés, par exemple lors d’une collision où chaque conducteur a commis une faute. La répartition dépend de l’analyse du constat et, si nécessaire, de l’expertise. Le constat amiable après un accident avec une Volvo est donc décisif : la façon dont vous le remplissez influence la qualification de la responsabilité, donc le coefficient. En cas de désaccord, vous pouvez demander à votre assureur des explications sur la décision retenue.
À l’inverse, si vous n’êtes pas responsable, aucun malus ne s’applique. La procédure est décrite dans l’article sur l’accident non responsable avec une Volvo.
La franchise : une question de réparation, pas de bonus-malus
Il faut distinguer deux notions souvent confondues. La franchise est la somme restant à votre charge lors d’un sinistre indemnisé au titre d’une garantie dommages, comme la garantie tous risques. Elle est fixée par votre contrat et figure aux conditions particulières. Le bonus-malus, lui, agit sur le montant de la prime et non sur ce qui reste à payer le jour du sinistre.
Après un accident responsable, votre franchise s’applique donc en plus de la hausse future du coefficient. Elle peut varier selon le type de dommage, selon les contrats. Pour comprendre son calcul, lisez l’assurance Volvo et la franchise. Avec une simple garantie responsabilité civile, vos propres dommages ne sont pas indemnisés : voyez ce que couvre l’assurance Volvo au tiers et, pour l’inverse, ce que couvre l’assurance Volvo tous risques.
Un point pratique : certaines personnes hésitent à déclarer un petit sinistre pour éviter le malus. C’est risqué, car le délai de déclaration est encadré et une absence de déclaration peut poser des problèmes de garantie. Consultez le délai de déclaration d’un sinistre auto Volvo et la page sur comment déclarer un sinistre pour sa Volvo.
Réparer une Volvo : capteurs, caméras et systèmes d’aide à la conduite
Le coût de réparation est l’autre conséquence financière d’un accident. Les Volvo récentes embarquent des radars, des caméras et des capteurs qui alimentent les systèmes d’aide à la conduite, désignés par le sigle ADAS (Advanced Driver Assistance Systems). Ces équipements se logent souvent dans les pare-chocs, la calandre, le pare-brise ou les rétroviseurs, c’est-à-dire dans les zones les plus exposées lors d’un choc.
Un choc même modéré peut donc impliquer le remplacement ou le recalibrage d’un capteur, en plus de la réparation de la carrosserie. La facture dépend du modèle, de l’année et des pièces touchées ; nous n’avançons pas de montant, faute de source publique fiable. Ce qu’il faut retenir, c’est que l’expertise doit prendre en compte ces éléments : voyez l’expertise après un accident impliquant une Volvo et la procédure pour réparer sa Volvo après un accident.
Le choix de l’atelier et des pièces influence la note. Le fonctionnement des réseaux est expliqué dans garage agréé Volvo et assurance, et l’arbitrage entre pièces d’origine et pièces adaptables dans pièces d’origine Volvo ou adaptables. Si le coût dépasse la valeur du véhicule, la question se pose autrement : Volvo accidentée, réparer ou déclarer en épave.
Pour cadrer vos démarches, les pages meilleure assurance et foire aux questions complètent ces informations. Sur le fond du dispositif, la MAIF détaille comment connaître son coefficient, et le chapitre A121-1 sur Légifrance regroupe les textes.
Questions fréquentes
Un accident responsable fait-il toujours monter le malus de 25 % ?
Pas toujours. La majoration de 25 % s’applique en cas de responsabilité entière. Si la responsabilité n’est que partielle, elle est réduite de moitié, soit 12,5 %. Si vous n’êtes pas responsable, il n’y a pas de malus. Certaines catégories de véhicules ont des taux spécifiques prévus par la clause type, consultable sur Légifrance.
En combien de temps retrouve-t-on un coefficient de 1,00 ?
Après deux années consécutives sans sinistre, le coefficient ne peut pas être supérieur à 1. Un conducteur malussé qui ne provoque aucun accident responsable pendant deux échéances revient donc au plus à 1,00. Un nouveau sinistre responsable durant cette période interrompt ce délai.
La franchise change-t-elle si mon coefficient augmente ?
Non, en principe. La franchise est fixée par le contrat et ne dépend pas du coefficient de réduction-majoration. Le malus agit sur la prime future, la franchise sur le reste à charge d’un sinistre. Vérifiez vos conditions particulières pour connaître le montant applicable.
En résumé
Après un accident responsable avec votre Volvo, le coefficient de bonus-malus est majoré de 25 %, ou de 12,5 % si la responsabilité est partielle. Il reste plafonné à 3,50 et redescend au plus à 1,00 après deux années consécutives sans sinistre. La franchise et le coût des capteurs ADAS relèvent de la réparation et se cumulent avec cette hausse de prime. Avant toute décision, lisez votre contrat, remplissez soigneusement le constat et comparez les devis d’atelier. Les règles exactes se trouvent dans la clause type de l’article A121-1 du Code des assurances.