Assurance Volvo XC40 jeune conducteur
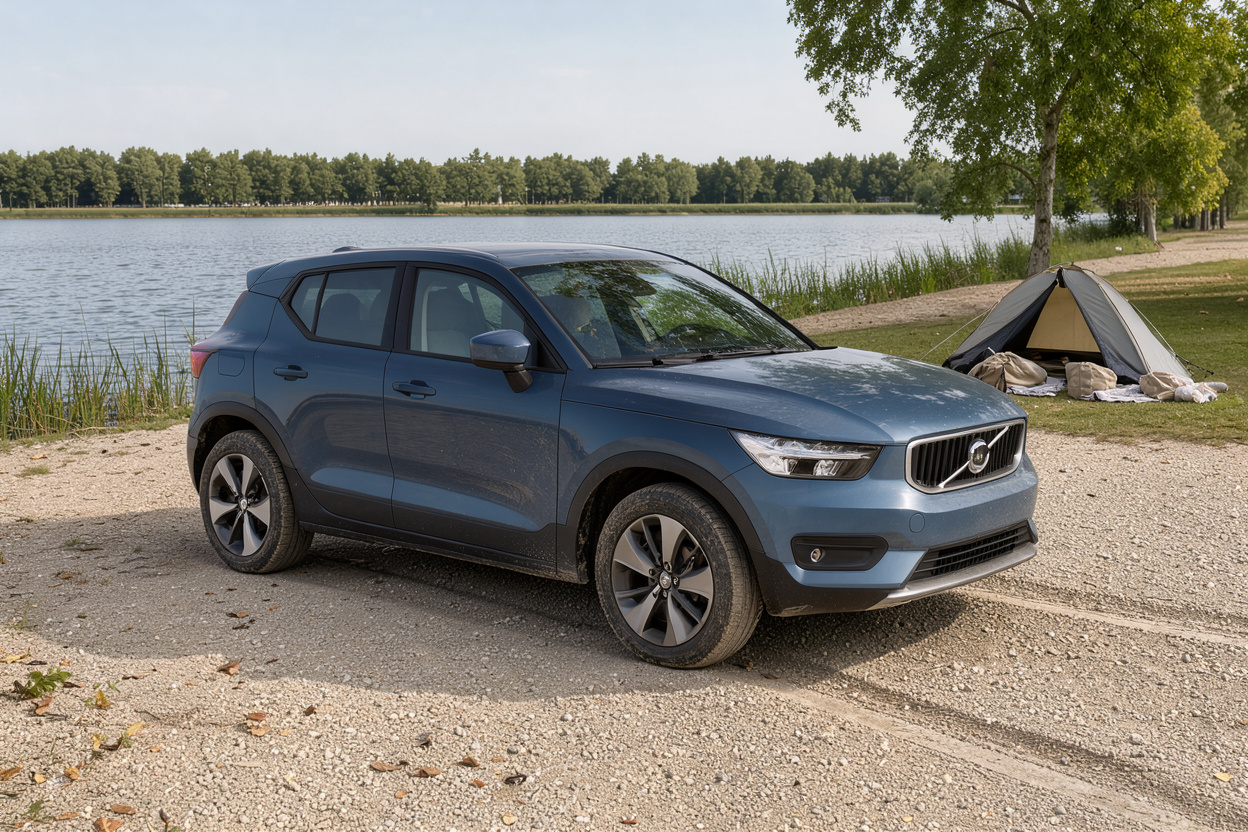
Oui, un jeune conducteur peut assurer un Volvo XC40, à condition de trouver un assureur qui accepte le profil et de choisir des garanties adaptées à la valeur du véhicule. Aucune règle ne réserve le XC40 aux conducteurs expérimentés. Ce qui change pour un permis récent, c’est la manière dont l’assureur évalue le risque : statut de jeune conducteur, permis probatoire, absence d’historique de bonus-malus. Cet article explique ces mécanismes, montre ce que la conduite accompagnée modifie et précise ce qui dépend du contrat, sans avancer le moindre tarif, puisque celui-ci varie d’un assureur à l’autre.
À retenir
– Le XC40 n’est interdit à aucun conducteur : c’est le contrat qui fixe les conditions d’acceptation et de tarification.
– Un jeune conducteur peut se voir appliquer une surprime, qui décroît avec les années sans sinistre responsable.
– La conduite accompagnée raccourcit la période probatoire et allège en général la surprime, selon France Assureurs.
– La valeur d’un SUV récent plaide pour une formule plus étendue que le strict minimum légal.
– En cas de désaccord avec l’assureur, une réclamation écrite puis la Médiation de l’assurance restent possibles.
Le XC40 en bref : génération et motorisations
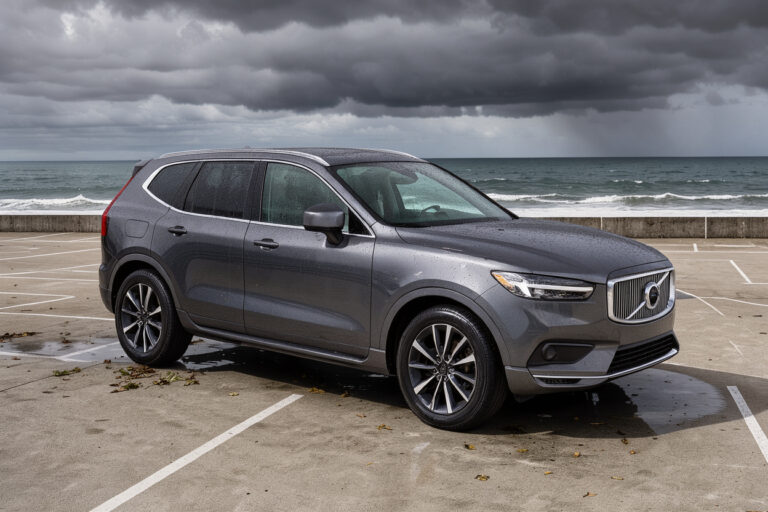
Le Volvo XC40 est un SUV compact présenté le 21 septembre 2017, dont la production a commencé en novembre de la même année, d’après la page Wikipédia consacrée au modèle. Il s’agit de la première génération du modèle, construite sur la plateforme CMA du constructeur. Cette même page précise qu’une version hybride rechargeable est arrivée en 2019, puis une version électrique en 2020, toutes deux d’abord vendues sous l’appellation XC40 Recharge. En 2024, la version à batterie a été rebaptisée EX40.
Un XC40 micro-hybride, un XC40 hybride rechargeable et un EX40 électrique ne se valent pas au regard du contrat : la valeur du véhicule, le coût des pièces, la présence d’une batterie de traction ou d’un câble de recharge changent les garanties à examiner. Le contrat se base sur la référence exacte inscrite sur la carte grise, d’où l’intérêt de la déclarer avec précision dès la souscription.
Le modèle en général est traité dans assurance du XC40 toutes motorisations confondues.
Jeune conducteur et permis probatoire : deux notions à distinguer
Le langage courant mélange souvent les deux. Le permis probatoire est une notion du droit routier : selon LegiPermis, la période probatoire dure trois ans après une formation classique, ou deux ans après un apprentissage anticipé de la conduite. Le permis commence avec un capital de 6 points au lieu de 12, qui augmente chaque année si aucune infraction n’entraîne de retrait. Pendant cette période, la vitesse maximale autorisée est réduite, le taux d’alcool légal est abaissé à 0,2 g/L et le disque « A » doit être apposé sur le véhicule. Un stage de perfectionnement de sept heures, suivi entre le sixième et le douzième mois, peut raccourcir la période probatoire.
Le statut de jeune conducteur en assurance est une notion contractuelle. Il vise d’abord les titulaires d’un permis récent, mais peut aussi concerner un conducteur plus ancien qui ne peut pas justifier d’une assurance auto continue sur la période précédant le contrat. Les critères précis, leur durée et la manière dont ils se traduisent dans la cotisation sont fixés par l’assureur dans son contrat et ses conditions particulières. Un jeune conducteur au sens de l’assurance peut donc ne plus être en permis probatoire, et inversement.
Concrètement, avant de comparer des offres pour un XC40, il est utile de rassembler :
- la date d’obtention du permis et le mode de formation (classique ou conduite accompagnée) ;
- un éventuel relevé d’informations d’un précédent contrat, s’il existe ;
- la référence exacte du véhicule et sa date de mise en circulation ;
- l’usage prévu : trajets domicile-travail, déplacements privés, kilométrage annuel estimé ;
- le lieu de stationnement habituel.
Surprime et bonus-malus : ce qui pèse vraiment
Deux mécanismes distincts se superposent, et il faut les comprendre séparément.
Le bonus-malus de départ
Le coefficient de réduction-majoration, ou bonus-malus, est encadré par l’annexe à l’article A121-1 du Code des assurances, consultable sur Légifrance. Ce texte prévoit que la prime est égale à la prime de référence multipliée par un coefficient qui démarre à 1. Il diminue de 5 % après chaque année sans sinistre responsable, sans pouvoir descendre sous 0,50. Il augmente de 25 % à chaque sinistre responsable, avec un plafond de 3,50. Après deux années consécutives sans sinistre responsable, un coefficient supérieur à 1 ne peut pas dépasser 1. Ces règles sont nationales : elles s’appliquent quel que soit le modèle assuré.
Pour un jeune conducteur, la conséquence est simple. Il part sans bonus acquis, donc avec un coefficient à 1, et il construit son historique année après année. Un sinistre responsable dès la première année coûte cher en coefficient, et ce coefficient le suivra chez un autre assureur. La prudence au volant a donc une valeur financière directe, même si le montant ne peut pas être annoncé de façon générale.
La surprime jeune conducteur
La surprime est une majoration de la prime de référence que l’assureur peut appliquer aux permis récents. Elle n’est pas obligatoire : elle relève de la politique tarifaire de chaque compagnie. Selon La finance pour tous, la surprime standard d’un conducteur novice est réduite de moitié pour ceux qui ont suivi la conduite accompagnée, puis diminue à nouveau après une première année sans accident, certains assureurs la supprimant après deux ans. Les modalités exactes dépendent du contrat proposé.
Il faut donc lire l’offre avec attention : la clause de surprime figure dans les conditions particulières, avec la durée pendant laquelle elle s’applique et les événements qui la font cesser. Pour une vue d’ensemble sur les profils de ce type, voyez assurance auto Volvo pour un conducteur récemment diplômé.
La conduite accompagnée : ce qu’elle change côté assurance
L’apprentissage anticipé de la conduite (AAC) est ouvert dès 15 ans. D’après France Assureurs, il suppose une formation initiale en auto-école, puis au moins un an de conduite et 3 000 kilomètres avec un accompagnateur agréé, et il ramène la période probatoire à deux ans.
Sur le plan de l’assurance, deux points comptent :
- L’extension de garantie. Pour rouler en conduite accompagnée, le contrat du véhicule utilisé doit comporter une extension mentionnant le nom de l’accompagnateur. Elle est obtenue sans prime supplémentaire, selon France Assureurs, mais l’assureur peut la refuser si l’accompagnateur a des condamnations routières graves ou s’il ne justifie pas de cinq années de permis sans interruption.
- L’avantage tarifaire après le permis. Les conducteurs issus de l’AAC bénéficient d’une surprime plafonnée à un niveau inférieur, qui diminue ensuite plus vite. La conduite supervisée et la conduite en formation professionnelle n’ouvrent pas ces réductions.
Un jeune qui a fait sa conduite accompagnée sur le XC40 familial a un intérêt évident à documenter cette période : l’attestation de fin de formation initiale et l’avenant d’extension de garantie font partie des pièces que l’assureur demandera pour reconnaître le statut AAC.
Quelle formule pour un XC40 conduit par un jeune conducteur ?
Les formules se répartissent en trois familles : au tiers, intermédiaire et tous risques. Le contenu exact de chacune varie selon l’assureur, mais leur logique est stable.
La responsabilité civile est le socle obligatoire. Elle indemnise les tiers, jamais les dommages subis par le XC40 lui-même. Pour comprendre ce que couvre cette base, le détail de la formule minimale est un bon point de départ.
Le choix dépend de trois éléments propres à ce profil.
La valeur du véhicule. Un XC40 récent représente un capital important. Si le véhicule est acheté à crédit, l’établissement prêteur peut exiger des garanties dommages : cela relève du contrat de financement. Une formule limitée à la responsabilité civile laisserait alors le conducteur sans indemnisation en cas d’accident responsable, de vol ou d’incendie.
Le risque statistique du permis récent. L’inexpérience se traduit surtout par des accidents en début de carrière au volant. Une garantie des dommages tous accidents et une garantie du conducteur, qui indemnise les blessures de celui qui conduit même lorsqu’il est responsable, peuvent donc avoir un intérêt particulier. Leur existence, leurs plafonds et leurs exclusions se lisent dans le contrat.
La motorisation. Pour un XC40 hybride rechargeable ou un EX40, il convient de vérifier si la batterie de traction, le câble de recharge et la borne éventuelle sont couverts, et dans quelles conditions. Ce point varie beaucoup selon les contrats.
Enfin, la franchise mérite une lecture attentive : elle reste à la charge de l’assuré lors d’un sinistre, et sa présentation dans le contrat diffère d’un assureur à l’autre. Le fonctionnement général est expliqué dans comment se calcule la franchise sur ce type de contrat.
Conducteur principal, secondaire, ou contrat des parents ?
Un jeune qui conduit le XC40 familial peut être déclaré de plusieurs façons. S’il est le conducteur habituel, il doit être déclaré comme conducteur principal, sinon le contrat s’expose à une contestation en cas de sinistre. S’il n’utilise le véhicule qu’occasionnellement, il peut être déclaré conducteur secondaire, selon les règles de l’assureur. Le contrat des parents peut aussi prévoir la conduite par un jeune titulaire du permis, avec ou sans supplément.
Ce qui compte est la cohérence entre la réalité de l’usage et ce qui est déclaré. Une déclaration inexacte de l’identité du conducteur habituel peut avoir des conséquences sur l’indemnisation, selon les stipulations du contrat. Le mieux est de demander à l’assureur, par écrit, ce qui est prévu pour un conducteur occasionnel titulaire d’un permis récent.
Le bonus se construit aussi différemment selon la solution retenue : ce point est à discuter avec l’assureur, car les pratiques varient. Sur la construction du bonus dans la durée, l’article conserver son bonus année après année apporte des repères complémentaires.
Réduire les risques et gérer un désaccord
Certaines habitudes protègent le coefficient et la sécurité :
- suivre le stage post-permis de sept heures quand il est ouvert, car il raccourcit la période probatoire ;
- déclarer sans retard tout sinistre à l’assureur, dans le délai prévu par le contrat ;
- garder l’attestation d’assurance et le relevé d’informations.
Si un désaccord survient avec l’assureur, par exemple sur l’application d’une surprime ou l’indemnisation d’un sinistre, la première étape est une réclamation écrite selon la procédure décrite dans le contrat. La Médiation de l’assurance explique qu’elle peut être saisie après cette réclamation, dans un délai maximal d’un an et si celle-ci est restée sans réponse satisfaisante depuis plus de deux mois. Le service est gratuit pour le demandeur. Le médiateur rend une proposition de solution sous trois mois, non contraignante, et la saisine suspend la prescription. Le recours au tribunal reste ouvert si le désaccord persiste.
FAQ
Un jeune conducteur peut-il être assuré sur un XC40 ?
Oui. Aucune règle légale ne l’interdit, et le contrat décide des conditions d’acceptation, des garanties et de la tarification. Le profil du conducteur, la version du XC40 et l’usage prévu sont examinés au cas par cas.
La surprime jeune conducteur est-elle obligatoire ?
Non. Elle est une faculté pour l’assureur, non une obligation. Quand elle s’applique, ses modalités figurent dans les conditions particulières du contrat et elle décroît en général avec les années sans sinistre responsable.
La conduite accompagnée change-t-elle quelque chose pour l’assurance ?
Oui. Selon France Assureurs, elle exige une extension de garantie nommant l’accompagnateur, obtenue sans prime supplémentaire, et elle ouvre droit après le permis à une surprime allégée. La période probatoire est également ramenée à deux ans.
Le bonus-malus d’un jeune conducteur part-il de zéro ?
Il part du coefficient 1, sans bonus acquis. Selon l’annexe à l’article A121-1 du Code des assurances, il baisse de 5 % après chaque année sans sinistre responsable et augmente de 25 % à chaque sinistre responsable.
Conclusion
Assurer un XC40 quand on vient d’obtenir son permis est faisable, mais le contrat mérite une lecture attentive. Trois idées à garder : le permis probatoire et le statut de jeune conducteur en assurance sont deux notions différentes ; la surprime est une faculté de l’assureur qui diminue avec le temps et la conduite accompagnée ; la formule se choisit d’après la valeur du véhicule et la motorisation, pas seulement d’après le minimum légal. Comparer les conditions écrites et déclarer l’usage réel sont les meilleures protections. assurance pour un conducteur en période probatoire prolonge utilement cette lecture.