Assurance Volvo V90 Cross Country
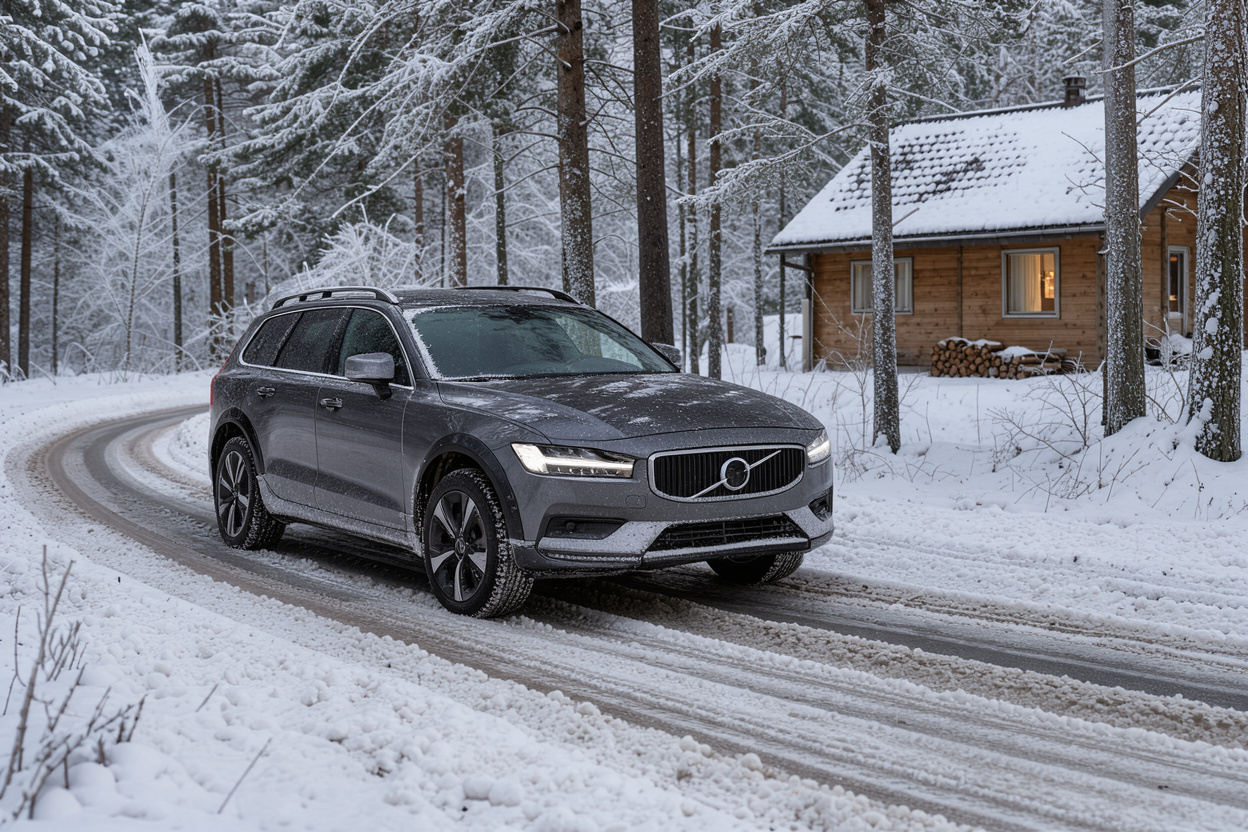
La Volvo V90 Cross Country occupe une place à part dans la gamme : c’est un grand break dont la caisse est rehaussée et dont les quatre roues sont motrices. Elle roule sur autoroute comme sur un chemin forestier enneigé. Pour l’assurance, cette double nature pose des questions concrètes : la surélévation modifie-t-elle la prime, la transmission intégrale est-elle prise en charge en cas de panne, et que devient la facture après un choc sur un chemin ? Ce guide répond à ces points, sans annoncer de prix que nous ne pourrions pas sourcer.
À retenir
– La responsabilité civile est obligatoire pour tout véhicule terrestre à moteur, quel que soit le modèle.
– Les garanties qui comptent pour un break surélevé sont les dommages tous accidents, le bris de glace, le vol et l’assistance.
– La garde au sol et l’AWD relèvent de la mécanique : lisez les exclusions liées à l’usage hors route.
– Aucun tarif n’est donné ici : la prime dépend de votre profil et de l’assureur.
Ce qui distingue la V90 Cross Country
Le break surélevé est un break dont la caisse et les suspensions sont rehaussées et dont les protections de bas de caisse sont renforcées, pour rouler sur des surfaces dégradées sans adopter la silhouette d’un SUV. La documentation de presse de Volvo Cars présente la V90 Cross Country dans cette logique, avec une garde au sol annoncée à 210 mm.
La transmission intégrale (AWD) est un système qui répartit le couple entre les essieux avant et arrière selon l’adhérence. Sur ce modèle, elle équipe toutes les versions. L’essai de L’Argus décrit un break qui garde un comportement routier de berline tout en s’aventurant sur les chemins. Un mode Off Road, utilisable à basse vitesse, verrouille la répartition pour les passages délicats.
Ces éléments ne créent pas une catégorie d’assurance à part : votre contrat reste un contrat automobile classique. Ils modifient en revanche la nature des risques que vous voulez couvrir. Pour un cousin plus compact, voyez notre guide de l’assurance Volvo V60 Cross Country.
Le socle légal : la responsabilité civile
L’article L211-1 du Code des assurances impose à toute personne dont la responsabilité peut être engagée du fait d’un véhicule terrestre à moteur de souscrire une assurance qui la couvre. La V90 Cross Country n’y échappe pas, et cette obligation vaut aussi lorsque vous quittez le bitume : sur un chemin ouvert à la circulation, un dommage causé à un tiers reste couvert par la responsabilité civile.
Ce minimum ne protège pas votre propre véhicule. Un contrat au tiers laisse donc à votre charge la réparation d’une voiture dont la valeur est élevée. Pour comprendre ce que chaque formule couvre, consultez notre page sur l’assurance Volvo au tiers puis celle sur l’assurance Volvo tous risques.
Les garanties utiles pour un usage route et chemins
Service-public.fr rappelle que les garanties facultatives (dommages au véhicule, vol, incendie, protection du conducteur) peuvent être souscrites séparément ou regroupées dans une formule tous risques. Pour un break qui quitte parfois l’asphalte, quelques points méritent attention.
- Dommages tous accidents : ils couvrent votre véhicule même si vous êtes responsable. Un choc contre un rocher ou un fossé est un accident, mais vérifiez la définition du contrat.
- Bris de glace : gravillons et branches sont fréquents sur les chemins. Le fonctionnement est détaillé dans notre page sur la garantie bris de glace.
- Assistance : un véhicule immobilisé au bout d’un chemin doit pouvoir être dépanné. Regardez si l’assistance joue dès le premier kilomètre, comme l’explique la page sur l’assistance 0 km.
- Garantie du conducteur : elle couvre vos propres blessures, y compris quand vous êtes responsable. Elle est décrite dans notre article sur la garantie du conducteur.
Le point de vigilance principal est la notion d’usage. Certains contrats excluent les compétitions ou les pratiques hors des voies ouvertes à la circulation. Rouler sur un chemin rural n’est pas la même chose que participer à un rallye ou à une sortie encadrée sur terrain privé. En cas de doute, faites préciser par écrit ce que votre assureur accepte.
Garde au sol et transmission intégrale : ce que l’assurance couvre vraiment
La surélévation réduit certains risques : moins de contacts du bas de caisse avec les trottoirs ou les bosses. Elle ne protège pas des dommages sous caisse, du carter aux protections, qui restent des dommages accidentels si un obstacle est heurté.
La transmission intégrale, elle, relève du domaine mécanique. Une usure normale de l’embrayage de l’essieu arrière, du différentiel ou des cardans n’est pas un sinistre : c’est de l’entretien, ou une panne. Seule une garantie panne mécanique, quand elle existe, peut intervenir, avec ses conditions d’âge et de kilométrage. Le sujet est traité dans notre article sur la garantie panne mécanique.
Retenez une règle simple : l’assurance indemnise un événement soudain et extérieur, pas l’usure. Un choc sur un chemin qui déforme un élément de transmission est un dommage accidentel ; un roulement fatigué après des années de piste ne l’est pas.
Le coût de réparation d’un break surélevé
Aucune source consultable ne permet d’avancer un coût moyen fiable de réparation pour ce modèle : nous restons donc qualitatifs. Trois mécanismes expliquent pourquoi la facture peut monter.
- Les pièces de carrosserie et de protection propres à la finition Cross Country (bas de caisse, boucliers, élargisseurs) ne sont pas interchangeables avec celles d’un break standard.
- Les capteurs et aides à la conduite intégrés aux boucliers exigent souvent un calibrage après remplacement.
- Le train roulant d’un véhicule à quatre roues motrices comporte plus d’organes à contrôler après un choc, ce qui allonge l’expertise.
Le choix entre pièces d’origine et pièces adaptables influence aussi la note, comme l’explique l’article sur les pièces d’origine Volvo et pièces adaptables. Les règles de franchise, elles, sont exposées dans la page sur le calcul de la franchise. France Assureurs présente les grands types de contrats et leurs garanties, ce qui aide à comparer.
Avant de signer et après un sinistre
Avant de souscrire, prévoyez quelques vérifications :
- comparez la valeur assurée et les conditions d’indemnisation, surtout si le véhicule est acheté d’occasion, cas traité dans l’article sur l’assurance Volvo V90 d’occasion ;
- lisez les exclusions d’usage, les franchises et la définition de la panne mécanique ;
- déclarez fidèlement les équipements et le stationnement habituel ;
- consultez nos guides et notre lexique si un terme du contrat vous échappe.
Après un accident sur chemin, la démarche est la même que sur route : constat ou déclaration, photos du lieu et des dommages, puis expertise. La procédure et les délais sont décrits dans notre page pour déclarer un sinistre. Le Code des assurances encadre aussi les échanges entre l’assureur et l’assuré, comme le montre le chapitre sur l’obligation de s’assurer.
Questions fréquentes
La surélévation augmente-t-elle forcément la prime ?
Pas de règle générale publique. La prime dépend de nombreux critères : profil du conducteur, usage, valeur du véhicule, lieu de stationnement, garanties choisies. Comparez plusieurs devis sur une base identique de garanties et de franchises.
La transmission intégrale est-elle couverte en cas de panne ?
Seulement si votre contrat comprend une garantie panne mécanique et si la cause entre dans son champ. L’usure normale n’est jamais un sinistre. Lisez les plafonds, l’âge maximal du véhicule et les pièces exclues.
Puis-je rouler sur des chemins avec une assurance classique ?
Oui, sur les voies ouvertes à la circulation, la responsabilité civile s’applique. Les exclusions portent surtout sur les compétitions ou les terrains privés. Demandez confirmation par écrit à votre assureur, et consultez notre FAQ.
En résumé
La V90 Cross Country s’assure comme n’importe quel break, mais son usage mixte route et chemins justifie de lire de près les garanties : dommages tous accidents, bris de glace, assistance dès le premier kilomètre et éventuelle panne mécanique. La garde au sol et la transmission intégrale ne changent pas le cadre légal fixé par le Code des assurances, elles déplacent seulement les risques à couvrir. Comparez à garanties égales, vérifiez les exclusions d’usage et gardez à l’esprit que le coût d’une réparation dépend surtout des pièces, des capteurs et de l’expertise.